
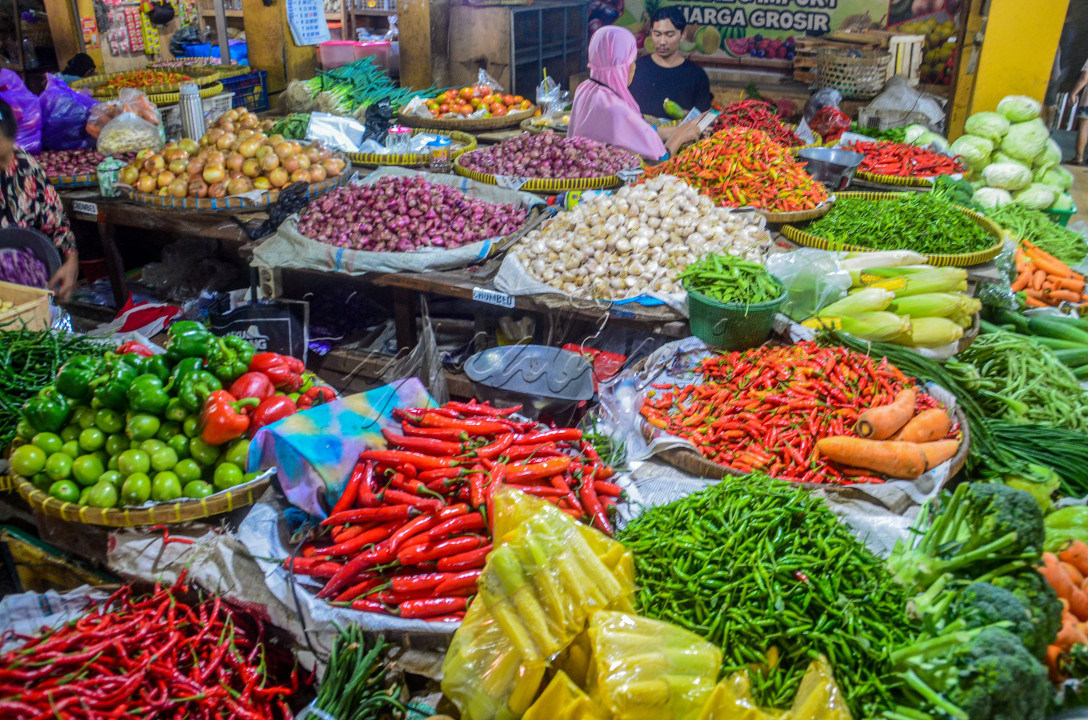

Di pasar tradisional, jarak antara satu lapak dengan lapak lain kadang hanya beberapa langkah, tapi bisa membuat perbedaan besar dalam hal siapa yang lebih laris. Pedagang dengan modal lebih besar biasanya bisa menyediakan barang lebih lengkap, stok lebih banyak, dan variasi produk yang lebih beragam. Sementara pedagang dengan modal terbatas sering kali harus puas dengan stok seadanya, bahkan terpaksa menolak pembeli yang mencari barang tertentu karena stoknya sudah habis dan belum ada dana untuk membeli lagi.
Kondisi ini bukan soal kalah rajin atau kalah pintar berdagang, tapi murni soal keterbatasan modal. Untungnya, ada solusi yang bisa membantu pedagang pasar menambah modal tanpa harus terjebak riba, yaitu pembiayaan modal usaha syariah.
Kenapa Modal Terbatas Bisa Membuat Dagangan Kalah Bersaing?
Ada beberapa cara modal terbatas memengaruhi daya saing sebuah lapak. Pertama, variasi barang jadi terbatas, sehingga pembeli yang mencari pilihan lebih lengkap akhirnya berpindah ke lapak lain. Kedua, pedagang dengan modal terbatas sering kali kesulitan membeli barang dalam jumlah besar, padahal membeli dalam jumlah besar biasanya memberikan harga yang lebih murah dari pemasok, sehingga sulit bersaing dari sisi harga jual. Ketiga, ketika stok cepat habis dan tidak segera bisa diisi ulang, pembeli yang datang belakangan justru pindah ke lapak sebelah yang stoknya masih lengkap.
Ketiga hal ini saling berkaitan, dan semuanya berakar dari satu masalah yang sama: modal yang belum mencukupi untuk mengembangkan usaha secara optimal.
Bagaimana Modal Usaha Syariah Bisa Membantu?
Pembiayaan modal usaha syariah dirancang untuk membantu pelaku usaha, termasuk pedagang pasar, memperoleh tambahan modal tanpa dibebani bunga. Dalam skema ini, total kewajiban yang harus dibayarkan sudah jelas sejak awal, sehingga pedagang bisa menghitung dengan pasti berapa yang harus dikembalikan tanpa risiko beban tambahan yang berubah-ubah.
Dengan tambahan modal ini, pedagang bisa membeli stok dalam jumlah lebih banyak, menambah variasi barang dagangan, atau bahkan memanfaatkan kesempatan membeli dari pemasok dengan harga grosir yang lebih murah, sehingga bisa menawarkan harga yang lebih bersaing kepada pembeli.
Akad yang Umum Digunakan untuk Modal Dagang
Untuk kebutuhan menambah stok barang dagangan, akad murabahah biasanya jadi pilihan yang paling sesuai. Lembaga keuangan akan membelikan barang dagangan yang dibutuhkan, lalu menjualnya kembali kepada pedagang dengan margin yang disepakati di awal. Skema ini cocok karena kebutuhan barangnya jelas, baik itu sembako, pakaian, perlengkapan rumah tangga, atau jenis dagangan lainnya yang biasa dijual di pasar.
BPRS ALMASOEM menghadirkan opsi pembiayaan untuk kebutuhan modal dagang semacam ini melalui produk Pembiayaan Masoem iB, yang mencakup akad jual beli dan sirkah yang bisa disesuaikan dengan kebutuhan dan jenis usaha masing-masing pedagang.
Menghitung Kebutuhan Modal yang Tepat
Sebelum mengajukan, penting untuk menghitung kebutuhan modal berdasarkan data penjualan yang sudah berjalan, bukan sekadar perkiraan. Perhatikan jenis barang apa yang paling sering kehabisan stok, dan berapa kira-kira potensi penjualan tambahan kalau stok tersebut selalu tersedia. Perhitungan seperti ini membantu menentukan plafon pembiayaan yang realistis, tidak kurang sehingga tetap kehabisan stok, tapi juga tidak berlebihan sehingga sulit dikelola.
Dokumen yang Perlu Disiapkan
Untuk pengajuan modal usaha bagi pedagang pasar, dokumen yang umumnya dibutuhkan meliputi identitas diri yang masih berlaku, bukti usaha yang sedang berjalan seperti surat keterangan berdagang dari pengelola pasar, serta gambaran kebutuhan modal dan jenis barang yang akan dibeli.
Tahapan Mengajukan Pembiayaan
Mulai dengan menentukan jenis barang dan jumlah stok yang dibutuhkan berdasarkan pengalaman berdagang selama ini. Pilih lembaga keuangan syariah yang jelas diawasi oleh OJK dan Bank Indonesia. Konsultasikan kebutuhan modal dengan petugas bank agar skema akad yang ditawarkan sesuai dengan jenis usaha. Lengkapi dokumen yang diminta dan ikuti proses verifikasi. Terakhir, pastikan seluruh rincian margin dan jangka waktu pengembalian sudah dijelaskan secara terbuka sebelum akad ditandatangani.
Jangan Lupa Cek Legalitas Lembaganya
Sebelum mengajukan ke lembaga manapun, pastikan tiga hal: apakah lembaganya diawasi resmi oleh OJK dan BI, apakah simpanan nasabahnya dijamin oleh Lembaga Penjamin Simpanan (LPS), dan bagaimana rekam jejak operasionalnya selama ini.
BPRS ALMASOEM, Bank Perekonomian Rakyat Syariah yang berbasis di Jawa Barat, telah beroperasi lebih dari dua dekade, diawasi oleh OJK dan BI, serta menjadi peserta penjaminan LPS. Pengalaman panjang menangani berbagai kebutuhan pembiayaan usaha, termasuk untuk pedagang pasar, menjadi salah satu pertimbangan yang layak diperhitungkan.
Penutup
Kalah bersaing karena keterbatasan modal bukan kondisi yang harus diterima begitu saja. Dengan pembiayaan modal usaha syariah yang dihitung dan digunakan secara tepat, pedagang pasar bisa menambah stok, melengkapi variasi barang, dan pada akhirnya bersaing lebih baik dengan lapak-lapak lain di sekitarnya, tanpa harus terjebak riba.
Bagi pedagang pasar di Jawa Barat yang sedang membutuhkan tambahan modal usaha dengan skema syariah, almasoembank.co.id menyediakan informasi lengkap seputar produk pembiayaan yang dapat disesuaikan dengan kebutuhan usaha Anda.